
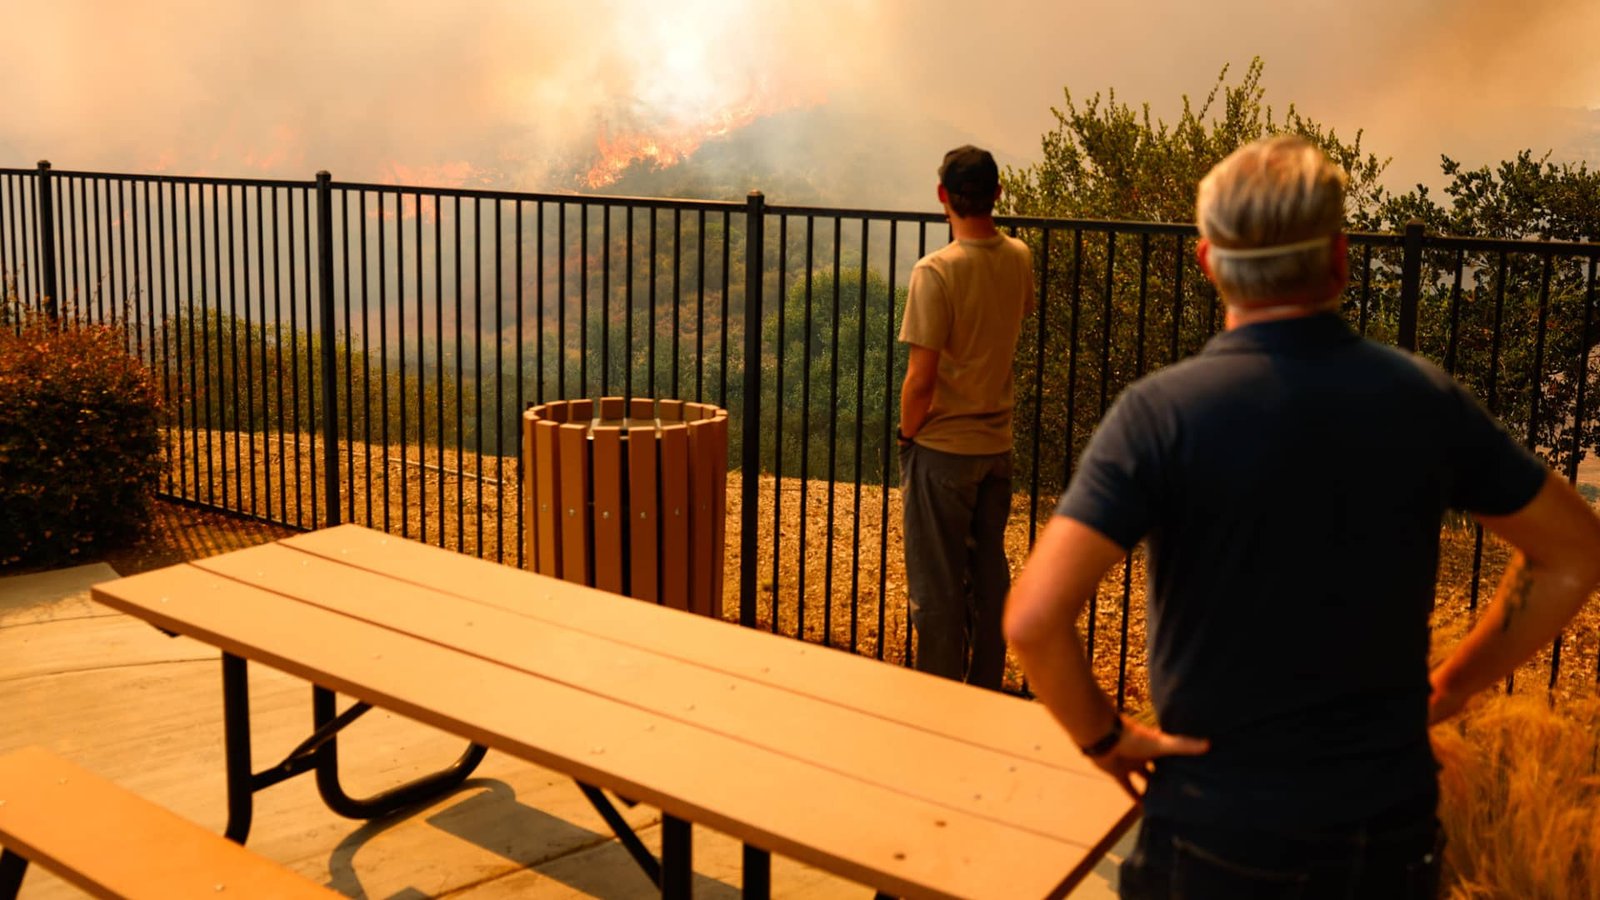
السكان يشاهدون حرائق الغابات تتحرك أسفل التل في رانكل كانيون بارك في 19 مايو 2026، في سيمي فالي، كاليفورنيا.
كايلا بارتكوفسكي | لوس أنجلوس تايمز | صور جيتي
ارتفعت تكاليف التأمين على أصحاب المنازل بشكل حاد بالنسبة لكثير من الناس في جميع أنحاء الولايات المتحدة في السنوات الأخيرة.
إن حاملي وثائق التأمين الذين يتطلعون إلى خفض أقساط التأمين لديهم بعض الخيارات المباشرة نسبيا، وفقا لخبراء التأمين. وأضافوا أن المناورات الأخرى تتطلب استثمارا ماليا يمكن أن يوفر في نهاية المطاف الأموال على المدى الطويل.
وقفز متوسط أقساط التأمين بنسبة 24% بين عامي 2021 و2024، ليصل إلى 3303 دولارات سنويًا، وفقًا لتقرير نشره العام الماضي اتحاد المستهلكين الأمريكي، وهي مجموعة للدفاع عن المستهلك.
وهذا هو تقريبًا معدل التضخم في الولايات المتحدة خلال تلك الفترة، وفقًا لبيانات مؤشر أسعار المستهلك. وزارة الخزانة الأمريكية، في تحليل نشرت العام الماضي، وجدت أن متوسط أقساط التأمين تجاوز معدل التضخم بنسبة 8.7٪ من عام 2018 إلى عام 2022.
يدفع سكان بعض الولايات أكثر بكثير من المتوسط. على سبيل المثال، في لويزيانا ونبراسكا، متوسط أقساط التأمين تتجاوز 500 دولار شهريا، أو أكثر من 6000 دولار سنويًا، وفقًا لتقرير فبراير الصادر عن Bankrate.
وقال الخبراء إن أقساط التأمين ارتفعت بشكل حاد بسبب مجموعة من العوامل، بما في ذلك التضخم المرتبط بإصلاح وإعادة بناء المنازل؛ وتغير المناخ، الذي أدى إلى زيادة وتيرة وشدة العواصف وحرائق الغابات؛ معدلات إعادة التأمين؛ وهجرة أصحاب المنازل إلى مناطق أكثر خطورة.
فيما يلي بعض الطرق التي يمكن لأصحاب المنازل من خلالها محاولة خفض أقساط التأمين أو منعها من الارتفاع بسرعة، وفقًا لخبراء التأمين.
1. تحصين منزلك
سقف متضرر في نورث بورت بولاية فلوريدا في 20 يونيو 2023.
توماس سيمونيتي لصحيفة واشنطن بوست عبر Getty Images
قال بيتر كوشنبرجر، خبير التأمين وأستاذ القانون الزائر في مركز القانون بالجامعة الجنوبية، إنه في حين أن أصحاب المنازل لا يستطيعون التحكم في الطقس – أو تواتر الكوارث الطبيعية وشدتها – إلا أن لديهم سيطرة أكبر على مدى مقاومة منازلهم للأعاصير وحرائق الغابات وغيرها من الأحداث.
يمكن أن تشمل جهود تخفيف المخاطر إضافة مصاريع العواصف؛ تحصين السقف للحماية من البرد أو الرياح أو حرائق الغابات؛ وقال الخبراء، على سبيل المثال، إن تحديث المنزل وتحديثه ليتحمل الزلازل بشكل أفضل.
وقال الخبراء إن هذه التحسينات قد تساعد في خفض أقساط التأمين لأنها تقلل من مخاطر الأضرار التي قد تلحق بالمنزل. على سبيل المثال، فإن إعادة تأهيل المنزل ليتحمل رياح الأعاصير يوفر لأصحاب العقارات 6 دولارات لكل دولار مستثمر، في المتوسط، وفقًا لتقديرات عام 2019. يذاكر من قبل المعهد الوطني لعلوم البناء.
وقالت إيمي باخ، المؤسس المشارك والمدير التنفيذي لشركة United Policyholders، وهي مجموعة مناصرة للمستهلكين لحاملي وثائق التأمين: “لسوء الحظ، كل هذه الأشياء تكلف أموالاً”.

عادةً ما تكلف الأسقف وفتحات التهوية ذات الميزات المقاومة لحرائق الغابات أكثر من 5800 دولار، في حين أن تكلفة إعادة تأهيل السقف الحالي ليكون مقاومًا لحرائق الغابات يمكن أن تتجاوز 22000 دولار، على سبيل المثال، حسب إلى تقرير عام 2025 من لورا هاوسمان، كبيرة محللي سياسة الإسكان في مركز السياسات الحزبية، وهو مركز أبحاث غير حزبي، الذي استشهد بعام 2018 التقديرات بواسطة هيدووترز إيكونوميكس.
وكتب هاوسمان أن تكلفة تركيب مصاريع الأعاصير يمكن أن تتراوح من 13 ألف دولار إلى أكثر من 19 ألف دولار، على سبيل المثال. وكتبت أن تكاليف المشروع يمكن أن تختلف بشكل كبير اعتمادًا على حجم العقار والموقع والمواد والمقاولين، على سبيل المثال.
وكتب هاوسمان أن بعض الولايات، بما في ذلك ألاباما وكاليفورنيا وكولورادو ولويزيانا، تقدم منحًا لأصحاب المنازل لتغطية تكلفة جهود التخفيف.
وقال باخ إن هناك أيضًا أشياء غير مكلفة نسبيًا يمكن لبعض أصحاب المنازل القيام بها، مثل تركيب أجهزة استشعار الرطوبة التي يمكن أن تساعد في تحديد التسريبات بسرعة أكبر.
وكتب هوسمان أن هذا ليس ضمانًا بأن شركات التأمين ستخفض أقساط التأمين لأصحاب المنازل الذين يخضعون لمشاريع التخفيف، لذلك يجب على حاملي وثائق التأمين “البحث بعناية في سياسات شركة التأمين الخاصة بهم والمحلية”. تطلب بعض الولايات من شركات التأمين تقليل أقساط التأمين مقابل ترقيات معينة.
اسأل شركة التأمين الخاصة بك عن التحسينات المنزلية المؤهلة للحصول على خصومات قبل بدء المشروع، حسب إلى منشور مارس من Liberty Mutual Insurance.
انتبه أيضًا: بعض التحسينات المنزلية، مثل الإضافات إلى منزلك، يمكن أن تضيف قيمة وبالتالي قد تزيد من أسعار التأمين الخاصة بك، وفقًا لشركة التأمين.
2. ارفع المبلغ المقتطع الخاص بك
مشهد من مشروع تطوير Siena Homes في وينشستر، كاليفورنيا، يوم الثلاثاء 26 مايو 2026.
روبرت جوتييه | لوس أنجلوس تايمز | صور جيتي
إن سياسة الخصم هي المبلغ الذي يدين به صاحب المنزل من جيبه قبل أن تبدأ شركة التأمين الخاصة به في دفع فوائد المطالبة.
وقال الخبراء إن رفع المبلغ القابل للخصم هو إحدى الطرق لخفض الأقساط الشهرية.
يوصي باخ بأن يحمل الأشخاص أعلى مبلغ قابل للخصم يمكنهم تحمله، مع الأخذ في الاعتبار أيضًا مدى تحمل هذا المبلغ للخصم في حالة حدوث أضرار باهظة الثمن بالمنزل. يجب على أصحاب المنازل دفع كامل المبلغ المقتطع من جيوبهم قبل بدء التغطية التأمينية، لذا تأكد من أن لديك مدخرات كافية لتغطية الأضرار الجسيمة.
توصي معظم شركات التأمين بخصم لا يقل عن 500 دولار، وفقا لمعهد معلومات التأمين، وهو مجموعة صناعة التأمين. وقالت إن رفع مبلغ الخصم إلى 1000 دولار يمكن أن يوفر ما يصل إلى 25٪ من أقساط التأمين.
والأهم من ذلك، قد يكون للسياسات خصومات منفصلة لأنواع معينة من الأضرار، وفقا للمعهد. على سبيل المثال، قد يكون لحاملي وثائق التأمين الذين يعيشون في ولايات معرضة لعواصف البَرَد خصم منفصل مقابل البَرَد، في حين أن أولئك الذين يعيشون على الساحل الشرقي قد يكون لديهم خصم منفصل للعواصف الريحية.
3. تجنب المطالبات “الصغيرة”.
قد يبدو الأمر غير بديهي، لكن يجب على حاملي وثائق التأمين الامتناع عن تقديم مطالبات تأمينية عن جميع الأضرار التي تلحق بمنازلهم، كما يقول باخ.
قالت: “لا تقدم مطالبات صغيرة”.
وقال باخ إنه يتعين على أصحاب المنازل أن يحاولوا الحفاظ على سجلهم “نظيفا وواضحا” قدر الإمكان.

على سبيل المثال، توصي بتجنب تقديم مطالبة تأمين إذا كان المبلغ أقل من المبلغ القابل للخصم، إن أمكن. وقالت إن شركة التأمين لن تدفع أي فوائد في تلك الحالات على أي حال، وكل مطالبة يمكن أن تؤدي إلى أقساط أعلى.
قال باخ: “ابذل قصارى جهدك لتوفير التأمين الخاص بك ضد الخسائر الكبيرة التي لا يمكنك تغطيتها بنفسك”. “لأن كل مطالبة قد تقودك إلى أن تكون في فئة مخاطرة أعلى، وقد تدفعك إلى دفع المزيد.”
4. لا تدفع أكثر مما تحتاج
يجب على حاملي وثائق التأمين أيضًا التأكد من أنهم لا يشترون تأمينًا أكثر مما يحتاجون إليه.
“ألقِ نظرة على حدود وثيقة التأمين الخاصة بك وقيمة منزلك وممتلكاتك كل عام” حسب إلى الرابطة الوطنية للوسطاء العقاريين، وهي مجموعة صناعة العقارات. “تنخفض قيمة بعض العناصر وقد لا تحتاج إلى قدر كبير من التغطية.”
على سبيل المثال، إذا كان معطف الفرو الذي كان يكلف في الأصل 5000 دولار لم يعد يستحق هذا القدر من القيمة، فيمكن لحاملي وثائق التأمين تقليل أو إلغاء “العائم” – وهي سياسة إضافية لتغطية عناصر قيمة محددة بالكامل – لتقليل أقساط التأمين، وفقا لمعهد معلومات التأمين.
بالإضافة إلى ذلك، يجب على أصحاب المنازل أن يضعوا في اعتبارهم أنهم يقومون بتغطية تكلفة استبدال المنزل، وليس قيمته السوقية، وفقًا لـ NAR.
“الأرض الموجودة أسفل منزلك ليست معرضة لخطر السرقة والعواصف والحرائق والمخاطر الأخرى التي تغطيها سياسة أصحاب المنازل الخاصة بك” ، وفقًا للمعهد. “لذا، لا تدرج قيمته في تحديد مقدار التأمين الذي تريد شراءه على أصحاب المنازل. فإذا قمت بذلك، فسوف تدفع قسطاً أعلى مما ينبغي.”
5. وضع استراتيجية حول شركات التأمين
فلاديمير فلاديميروف | ه+ | صور جيتي
إن اختيار شركة التأمين بحكمة قد يوفر على أصحاب المنازل بعض المال.
على سبيل المثال، بعض الشركات التي تبيع أصحاب المنازل وسياسات السيارات والمسؤولية سوف تحصل على خصم بنسبة 5٪ إلى 15٪ من قسط التأمين الخاص بك إذا قمت بشراء وثيقتين أو أكثر منها، وفقًا لمعهد معلومات التأمين.
ومع ذلك، يجب على حاملي وثائق التأمين التأكد من أن سعر الحزمة أقل من سعر شراء وثائق منفصلة من شركات تأمين مختلفة.
وقد يحصلون أيضًا على خصم للبقاء مع نفس شركة التأمين لسنوات عديدة، وفقًا للمعهد. وقالت إن بعض شركات التأمين تخفض الأقساط بنسبة 5% لحاملي وثائق التأمين الذين يبقون معهم لمدة ثلاث إلى خمس سنوات وبنسبة 10% لمدة ست سنوات أو أكثر.
يمكن لأصحاب المنازل استشارة أدلة المستهلك ووكلاء التأمين والشركات وخدمات أسعار التأمين عبر الإنترنت للمساعدة في التسوق، وفقًا للمعهد. يوصي الخبراء بالتسوق بشكل دوري للتحقق من الأسعار الأفضل في أماكن أخرى. يمكن أن تصل المدخرات إلى 2000 دولار أو أكثر سنويًا لبعض أصحاب المنازل، وفقًا لموقع Banking Herald الأخير. يذاكر.
وبالإضافة إلى السعر، ينبغي عليهم أيضًا أن يأخذوا في الاعتبار جودة الخدمة في حالة احتياج أصحاب المنازل إلى تقديم مطالبة. لدى الرابطة الوطنية لمفوضي التأمين، وهي مجموعة تنظيمية، معلومات للمساعدة في اختيار شركة التأمين، بما في ذلك الشكاوى.
6. تحسين الائتمان الخاصة بك
يمكن أن يساعد الحفاظ على درجة ائتمانية جيدة في خفض أقساط التأمين، حيث أن شركات التأمين غالبا ما تستخدم درجات التأمين القائمة على الائتمان لتحديد تكاليف السياسات، وفقا للرابطة الوطنية للوسطاء العقاريين.
يعد سداد الدفعات في الوقت المحدد للمقرضين وخفض معدل استخدام الائتمان من بين الطرق التي يمكن لأصحاب المنازل من خلالها تعزيز درجة الائتمان الخاصة بهم.
7. النظر في التأمين عند شراء منزل
لافتات خارج المنازل الجديدة في مجتمع روزماري جروف بقلم تايلور موريسون في فاكافيل، كاليفورنيا، الولايات المتحدة، يوم الأربعاء 8 أكتوبر 2025.
ديفيد بول موريس | بلومبرج | صور جيتي
وقال الخبراء إن أصحاب المنازل قد يستفيدون بشكل جيد من خلال النظر في تكاليف التأمين عند التسوق لشراء منزل.
وقال كوشنبرجر، من مركز القانون بالجامعة الجنوبية، إن هناك “بعض المناطق التي لا ينبغي للناس أن يعيشوا فيها”، مثل الشاطئ مباشرة.
وبطبيعة الحال، هذا لا يردع العديد من المشترين.
على سبيل المثال، شهدت المقاطعات الأمريكية التي تواجه أعلى مخاطر حرائق الغابات انتقال 446 ألف شخص إلى الداخل أكثر من الخارج في عامي 2021 و2022، أي بزيادة قدرها 51% عن فترة السنتين من 2019 إلى 2020، وفقًا لتقديرات عام 2023. تحليل بواسطة ريدفين.
ولايات من بينها فلوريدا وتكساس وأريزونا “انفجرت شعبيتها على الرغم من المخاطر المتزايدة الناجمة عن العواصف والجفاف وحرائق الغابات والحرارة الشديدة” خلال تلك الفترة الزمنية، حيث سعى الناس إلى الحصول على مساكن أكثر بأسعار معقولة وطقس أكثر دفئًا وضرائب أقل وسط المزيد من فرص العمل من المنزل خلال تلك الفترة، وفقًا لريدفين.
وقال الخبراء إنه إلى جانب تجنب المناطق الأقل خطورة للعيش فيها، هناك خطوات أخرى يمكن لأصحاب المنازل اتخاذها.
“قد تدفع مبلغًا أقل مقابل التأمين إذا اشتريت منزلًا بالقرب من صنبور إطفاء الحرائق أو في مجتمع به قسم إطفاء محترف وليس قسم إطفاء متطوع”، وفقًا لمعهد معلومات التأمين. “قد يكون أيضًا أرخص إذا كان عمر أنظمة الكهرباء والتدفئة والسباكة في منزلك أقل من 10 سنوات. إذا كنت تعيش في الشرق، ففكر في منزل من الطوب لأنه أكثر مقاومة للرياح. وإذا كنت تعيش في منطقة معرضة للزلازل، فابحث عن منزل ذو إطار خشبي لأنه من المرجح أن يتحمل هذا النوع من الكوارث.”
وأضافت أن الاختيار “بحكمة” يمكن أن يخفض أقساط التأمين بنسبة 5% إلى 15%.
وقال الخبراء إنه من المهم أن نتذكر أن العيش في مناطق معينة قد يتطلب أنواعا إضافية من التأمين.
على سبيل المثال، لا تغطي سياسات أصحاب المنازل القياسية بشكل عام أضرار الفيضانات أو الزلازل، وبالتالي قد تتطلب من الأشخاص شراء سياسات منفصلة لتلك المخاطر.
يمكن لأصحاب المنازل التحقق من تقرير تبادل الاكتتاب الشامل للخسارة، أو CLUE، الخاص بالمنزل الذي يفكرون فيه للحصول على لقطة من تاريخ مطالبات التأمين الخاصة بالممتلكات، والتي يمكن أن تساعد في تحديد بعض المخاطر المتعلقة بالتأمين على المنزل، وفقًا للمعهد.
